마이크로소프트(MSFT) 주가 전망 2026: Azure·실적·배당 총정리
안녕하세요, 오겜의 오겜만족 해외주식 편입니다.
오늘은 마이크로소프트 주가 전망과 실적, 배당을 살펴보겠습니다. MSFT는 윈도우와 엑셀로 익숙한 회사지만, 지금 주가를 이해하려면 Azure와 AI 투자도 함께 봐야 하죠. 사업은 성장하고 있지만, 데이터센터에 쓰는 돈도 큽니다. ‘AI가 잘된다’는 이야기에서 한 걸음 더 들어가, 어떤 사업이 돈을 벌고 그중 얼마가 현금으로 남는지 알아보겠습니다.
자료 확인일: 2026-09-30. 실적은 2026년 6월 종료 회계연도와 4~6월 분기, 주가는 미국 9월 29일 정규장 종가 기준입니다. 과거 실적과 회사 전망을 구분했습니다.
마이크로소프트 기업정보: 윈도우 회사에서 클라우드·AI 플랫폼으로
- 나스닥 상장 종목, 티커 MSFT
- 업무용 소프트웨어·클라우드·PC와 게임의 세 사업부문
| 기업명 | Microsoft Corporation, 마이크로소프트 |
| 상장시장·티커 | NASDAQ · MSFT |
| 주요 제품·서비스 | Microsoft 365, Azure, Windows, Xbox, Dynamics, LinkedIn 등 |
| 회계연도 | 매년 6월 말 종료. FY2026 Q4는 2026년 4~6월임 |
| 기준 주가 | 508.96달러, 미국 2026-09-29 정규장 종가 |
| 최신 선언 분기배당 | 주당 0.98달러, 2026-09-15 발표 |
| 공식 투자자 정보 | Microsoft IR |
구조·회계기간: Microsoft 실적 발표. 시세: Stock Analysis, S&P Global 제공 가격 이력. 배당: Microsoft 배당 인상 발표.
마이크로소프트는 업무 도구, 클라우드, PC·게임으로 나누면 이해하기 쉽습니다. 업무 소프트웨어를 구독하고 서버 자원을 빌리거나, 운영체제와 게임을 구매하는 고객이 함께 있죠. 세 사업의 성장률과 이익률은 다릅니다. 회사 전체를 ‘AI 사업’ 하나로 설명하면 이 차이를 놓치게 됩니다.
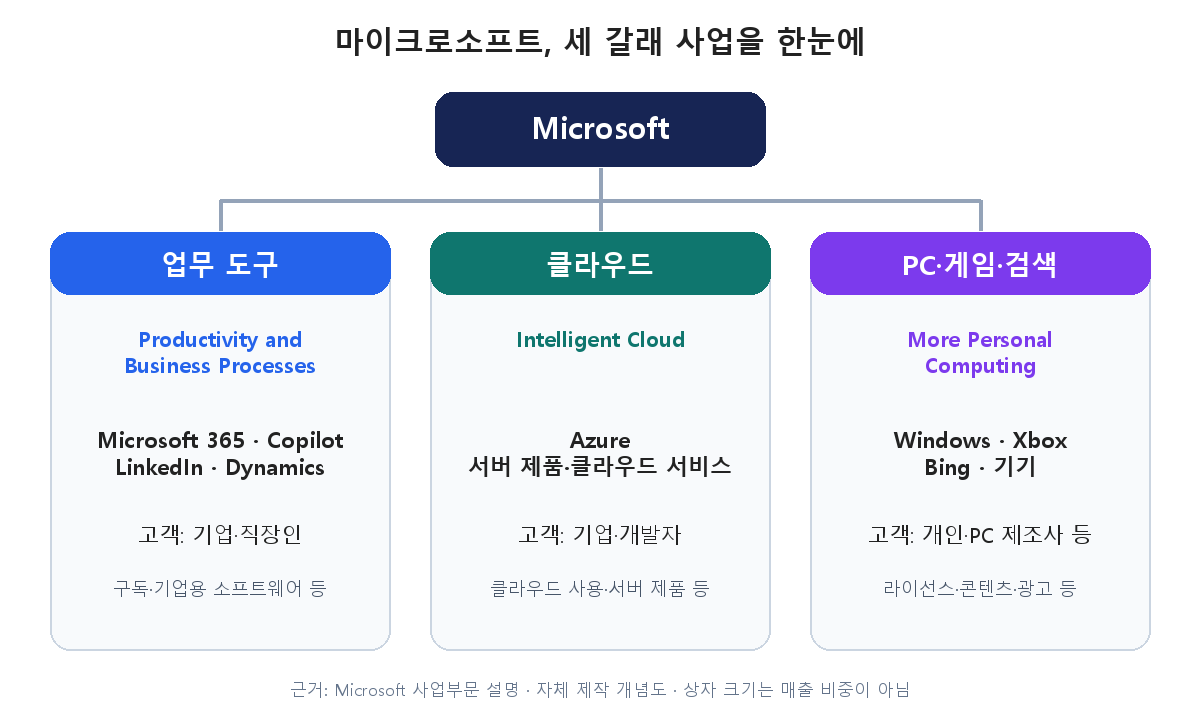
Microsoft 공식 사업부문 설명을 바탕으로 자체 제작한 개념도입니다. 대표 서비스·고객·매출 발생 방식을 요약했으며 상자 크기는 매출 비중이 아닙니다. 사업부문 근거.
마이크로소프트 사업부문별 매출과 영업이익
- Intelligent Cloud가 분기 매출의 약 43.7%
- 업무용 소프트웨어 부문이 분기 영업이익에서 가장 큰 몫
| Productivity and Business Processes | 37.847 | 42.0% | 21.900 | 57.9% |
| Intelligent Cloud | 39.306 | 43.7% | 15.955 | 40.6% |
| More Personal Computing | 12.854 | 14.3% | 2.748 | 21.4% |
출처: Microsoft FY2026 Q4 부문별 손익표. 비중은 부문 매출÷전체 매출, 이익률은 부문 영업이익÷부문 매출로 자체 계산했습니다.
① Productivity and Business Processes: 회사가 매일 쓰는 업무 도구
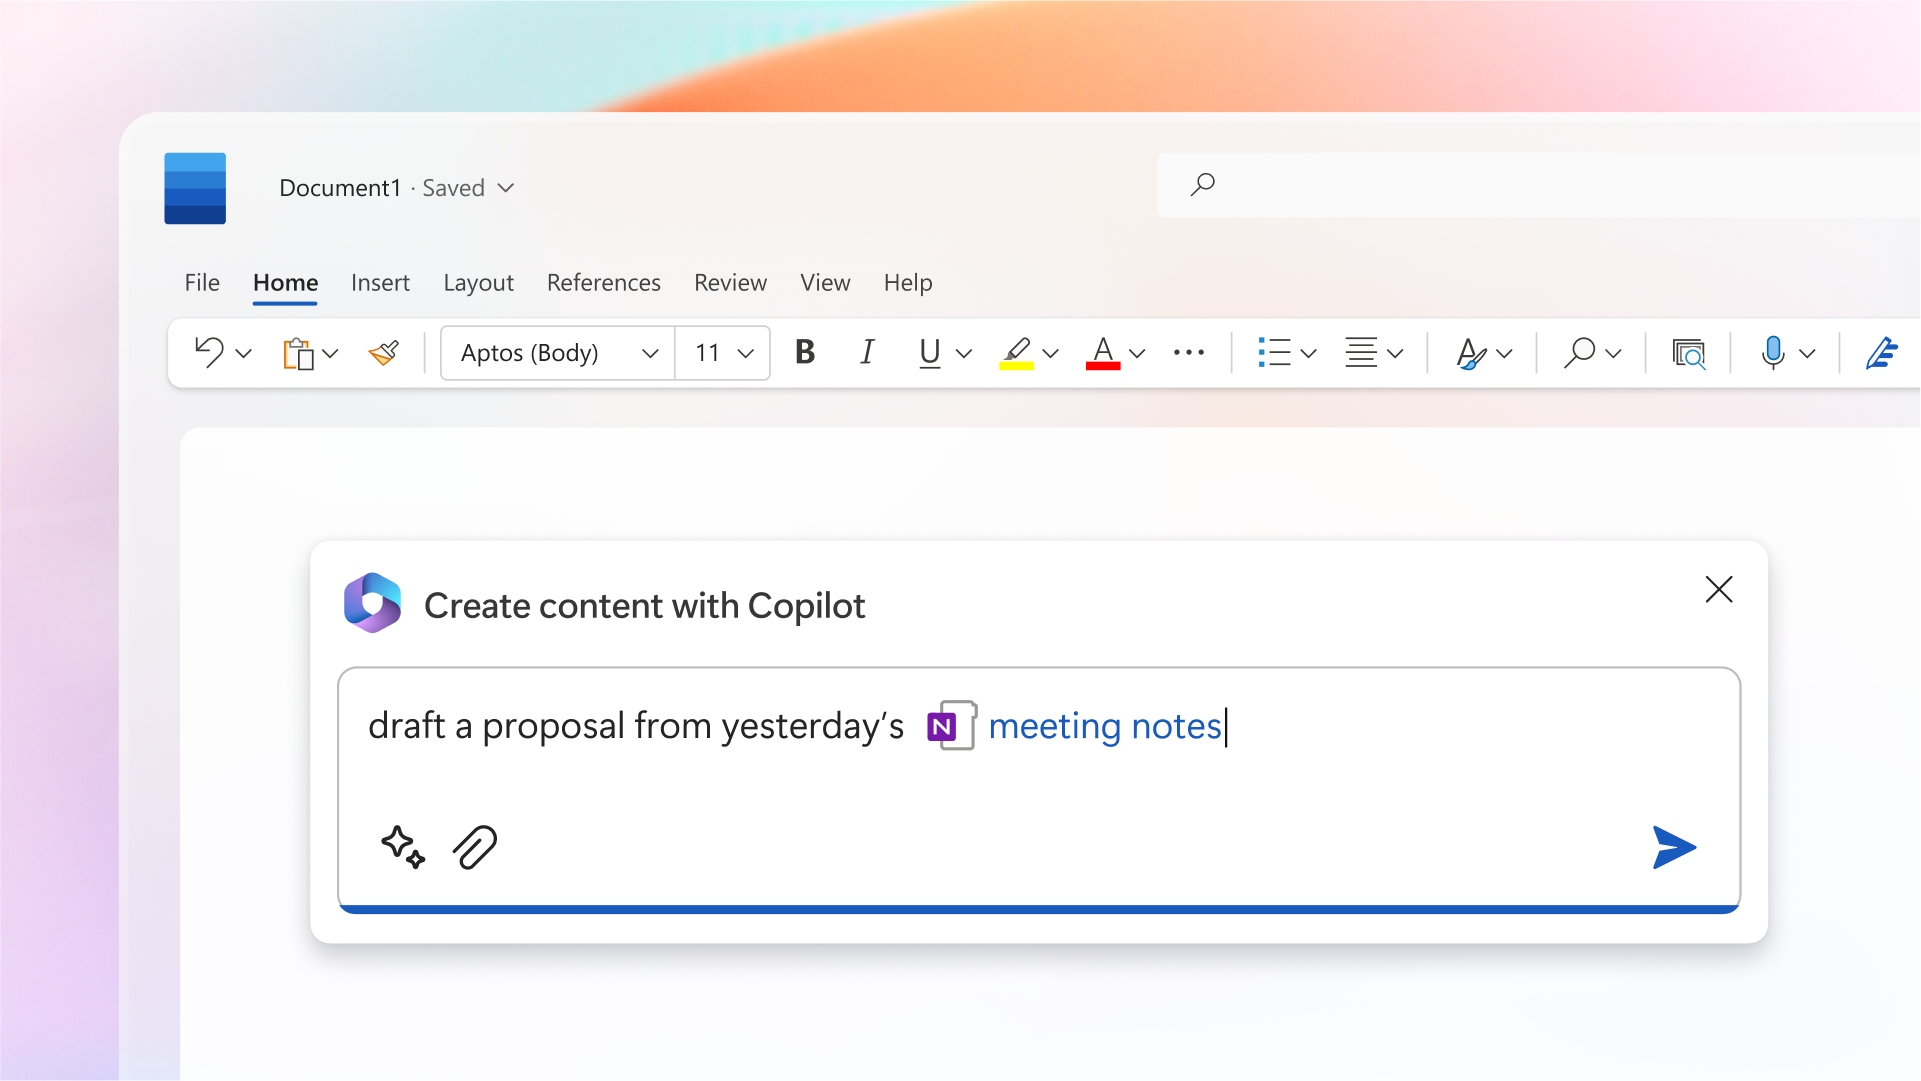
Microsoft가 2023년 공개한 Word·Copilot 데모 화면입니다. 회의 노트를 문서 작성에 연결하는 제품 예시이며 최신 UI·실측 생산성을 뜻하지 않습니다. 출처: Microsoft 공식 미디어 자료.
Microsoft 365, LinkedIn, Dynamics 등이 속한 부문입니다. 엑셀과 워드만 떠올리기 쉽지만, 기업이 문서를 함께 만들고 고객과 직원을 관리하는 도구들이 묶여 있죠. 제가 보는 투자 관점은 제품 하나의 유행보다 회사 전체의 업무 흐름에 얼마나 깊이 들어가 있는지입니다. 문서와 계정, 보안 설정까지 함께 옮겨야 한다면 다른 서비스를 도입할 때 검토할 일이 많아질 수 있겠죠. 이는 전환비용에 대한 해석이며, 모든 고객이 떠나지 못한다는 뜻은 아닙니다.
Copilot도 같은 맥락에서 볼 수 있습니다. AI 기능이 신기해서 도입하는 단계와, 실제로 시간을 절약해 유료 사용을 유지하는 단계는 다르죠. 좌석 수가 늘어도 계약 단가나 제공 비용에 따라 이익은 달라집니다. 따라서 사용자 수의 증가를 곧바로 같은 비율의 순이익 증가로 연결하지 않고, 부문 매출과 이익률을 함께 확인하는 편이 좋습니다.
② Intelligent Cloud: Azure와 서버 인프라
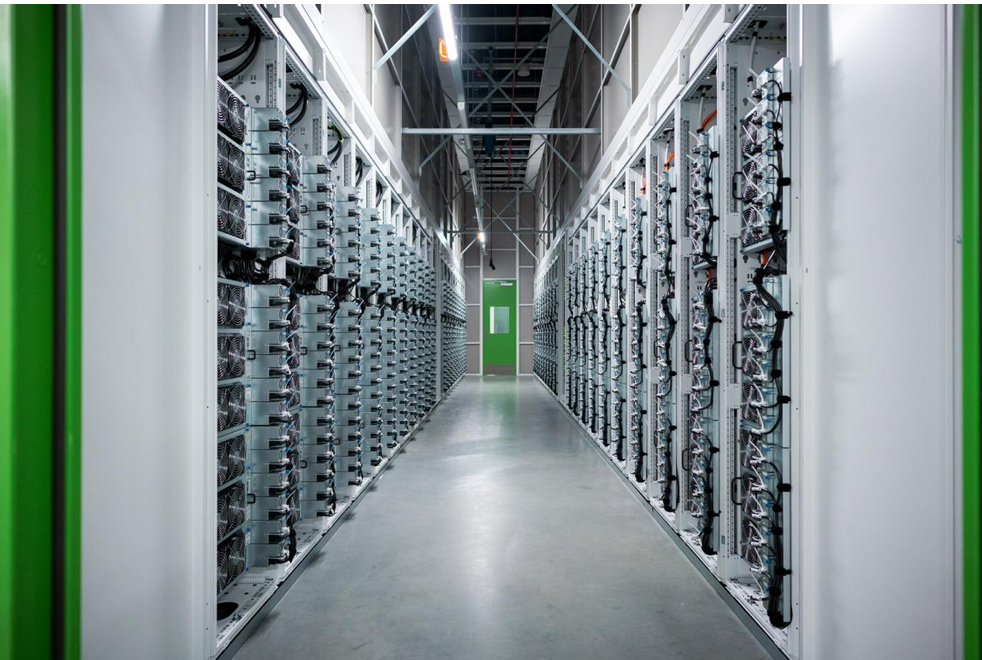
Microsoft가 데이터센터 소개 페이지에 공개한 서버 사진입니다. 클라우드 뒤에 물리적 설비가 필요하다는 점을 보여 줍니다. 촬영 장소·일자는 원문에 명시되지 않았습니다. 출처: Microsoft Datacenters.
Azure를 비롯한 서버 제품과 클라우드 서비스 부문입니다. 기업이 서버실을 직접 크게 지을 대신 필요한 컴퓨팅 자원을 빌려 쓰는 구조라고 이해하면 쉽습니다. AI 모델을 학습하거나 서비스를 운영할 때도 연산과 저장 공간이 필요하죠. 다만 서버를 빌려주려면 회사가 먼저 데이터센터와 장비를 확보해야 합니다. 고객 수요와 투자 회수 사이에 시간이 생기는 이유입니다.
중요한 구분도 있습니다. Intelligent Cloud 부문 전체, Azure 및 기타 클라우드 서비스, 여러 부문에 걸친 Microsoft Cloud는 서로 다른 집계입니다. Microsoft Cloud 매출을 Intelligent Cloud 매출에 더하면 중복이 생깁니다. Azure의 절대 매출액도 이 부문 전체 매출액과 같다고 볼 수 없죠. 서로 다른 범위를 같은 숫자로 설명하지 않는 것이 출발점입니다.
③ More Personal Computing: Windows·기기·Xbox·검색
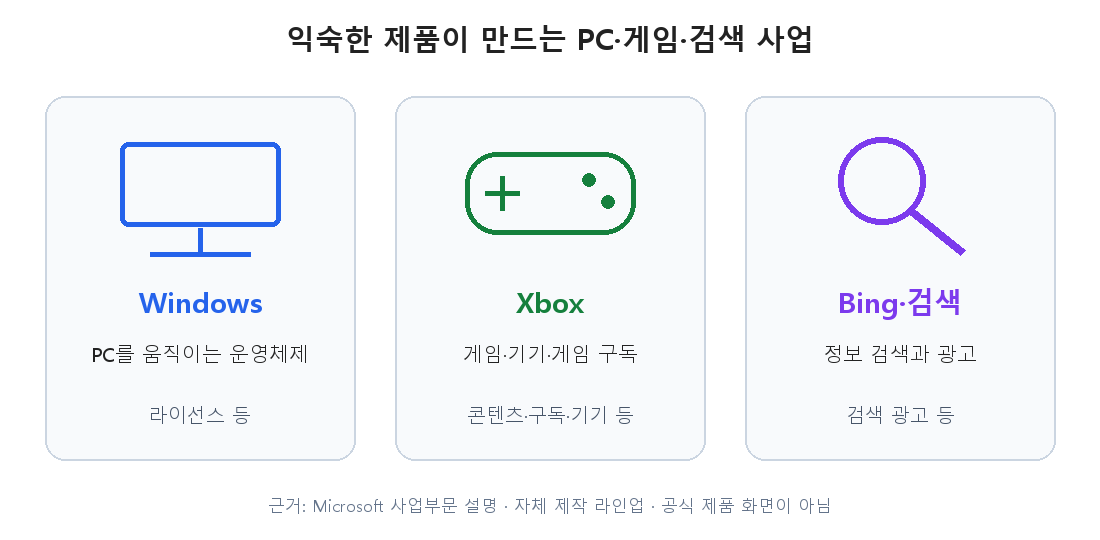
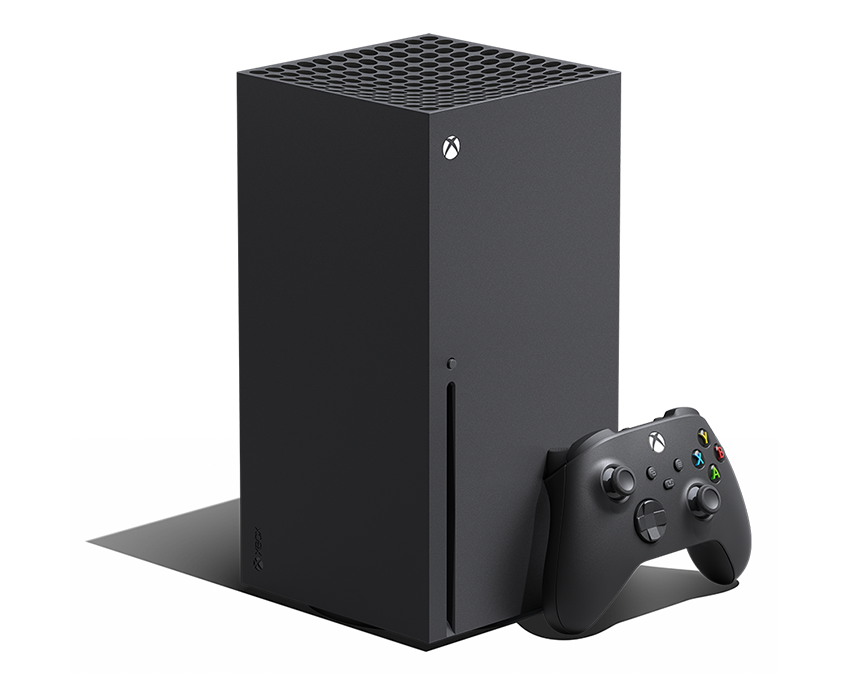
게임 사업의 대표 제품 Xbox Series X와 컨트롤러입니다. 제품 판매 외에 게임 콘텐츠·구독도 함께 살펴야 합니다. 출처: Xbox 공식 제품 페이지, 2026-09-30 확인.
Windows는 PC를 움직이는 운영체제이고, Xbox는 게임·기기·구독, Bing은 검색과 광고로 이어집니다. 익숙한 제품이라도 돈을 버는 방식은 다르죠. 라이선스 판매와 게임 콘텐츠 소비, 광고 수요가 각각 영향을 줍니다. 새 PC 판매나 게임 소비의 흐름을 클라우드 성장과 같은 것으로 읽지 않고, 제품별 매출과 부문 실적을 따로 확인해야 합니다.
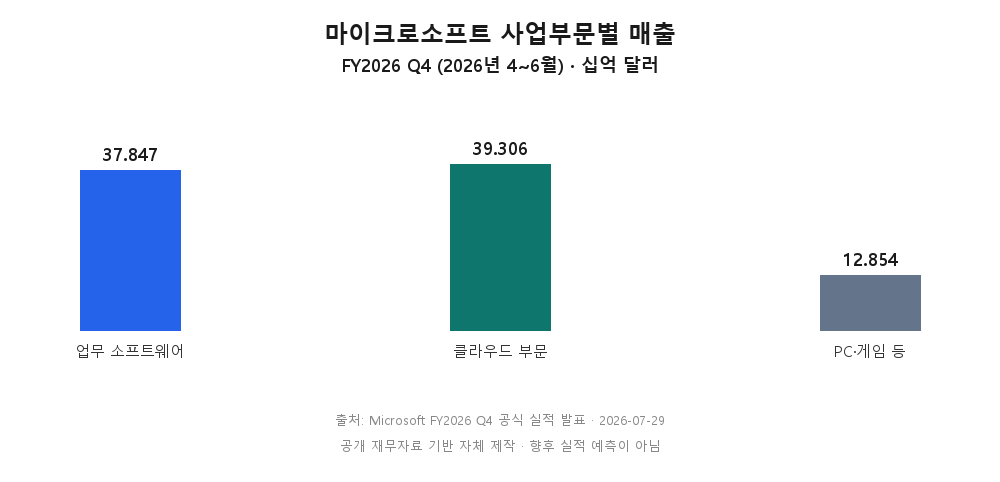
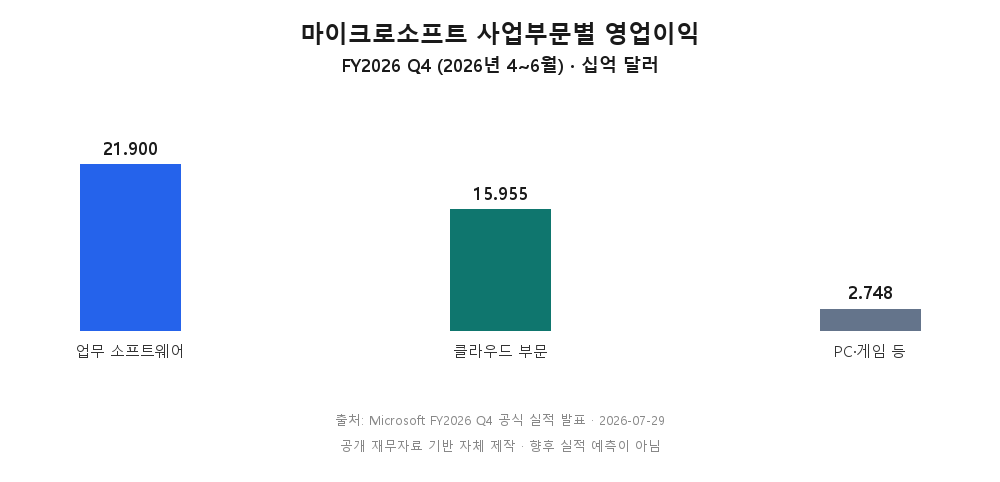
Microsoft 공식 부문별 손익표를 바탕으로 자체 제작. FY2026 Q4, 단위: 십억 달러.
위 매출 표와 영업이익 그래프를 함께 보면 매출이 가장 큰 부문과 영업이익이 가장 큰 부문이 다르다는 것을 알 수 있습니다. 제가 보는 의미는 성장 사업과 현금 창출 기반을 함께 가진 회사라는 점입니다. 반면 큰 투자가 필요한 사업의 비중이 높아지면 전체 수익성에 영향을 줄 수 있으므로, ‘매출 규모 확대’만으로 끝내지 말고 이익의 구성도 따라가야 하죠.
마이크로소프트 실적: 매출 증가와 이익의 질을 함께 봅니다
- 연간 실적과 분기 실적은 기간을 구분
- 순이익에는 투자 관련 효과도 포함
| 매출, 십억 달러 | 281.724 | 331.839 | 90.007 |
| 영업이익, 십억 달러 | 128.528 | 155.237 | 40.603 |
| GAAP 희석 EPS, 달러 | 13.64 | 17.95 | 4.81 |
출처: 2026-07-29 Microsoft 실적 발표의 손익계산서. 연간은 각 해 6월 종료 12개월, Q4는 2026년 4~6월이며 모두 GAAP 기준입니다.
EPS는 주당순이익입니다. 매출은 얼마나 팔았는지를, 영업이익은 본업에서 얼마나 벌었는지를 보여주죠. EPS에는 본업 외 투자손익과 세금도 반영됩니다. 회사는 이번 분기의 GAAP EPS 4.81달러와 OpenAI 투자 영향을 조정한 non-GAAP EPS 4.74달러를 따로 제시했습니다. 여기에 회사가 설명한 Anthropic 투자이익 등 별도 항목도 있어, 조정 EPS를 곧바로 ‘일회성 요인이 전부 빠진 이익’으로 읽으면 안 됩니다.
Azure 성장과 계약잔고, 주가 전망에 어떻게 연결할까요?
- 2026년 6월 분기 Azure 및 기타 클라우드 서비스 성장률 43%
- 다음 분기 약 45% 성장은 고정환율 기준 회사 가이던스
회사는 7월 실적 설명회에서 다음 분기 Azure의 고정환율 매출 성장률을 약 45%로 제시했습니다. 환율을 고정해 사업 자체의 변화를 보려는 기준이죠. 이 값은 2026년 7~9월 분기에 대한 회사 전망입니다. 작성일인 9월 30일 현재 그 분기의 실제 결과를 확인한 수치로 쓰지 않았습니다. 6월 분기 실적 43%와 앞으로의 전망 45%를 구분해서 봐야 합니다.
RPO는 이미 계약했지만 아직 매출로 인식하지 않은 수행의무 금액입니다. 회사가 제시한 상업용 RPO는 6,780억 달러입니다. 크다고 해서 당장 통장에 그 돈이 들어와 있는 것은 아니죠. 설명회에서는 약 30%를 향후 12개월에 매출로 인식할 것으로 봤습니다. 나머지는 더 긴 기간에 걸쳐 전환될 수 있어, 잔고의 크기와 실제 매출 전환 속도는 서로 다른 확인 항목입니다.
성장률 실적: Microsoft FY2026 Q4 지표. 가이던스·RPO: 2026-07-29 실적 설명회.
제가 보는 연결고리는 계약 체결 → 서버 가동 → 매출 인식 → 비용 차감 후 현금 회수입니다. 앞 단계가 커졌다는 사실은 긍정적이지만 뒤 단계까지 확인해야 합니다. 반대로 미래 매출이 확보돼도 장비 공급이나 구축이 늦어지면 성과가 나타나는 시점이 달라질 수 있겠죠. 계약잔고를 현금과 같은 뜻으로 사용하지 않는 이유입니다.
AI 설비투자: 잘 버는 회사가 현금도 많이 남길까요?
- 손익계산서의 이익과 현금흐름을 구분
- 현금 설비투자와 금융리스 포함 투자액도 구분
데이터센터는 대형 식당을 새로 여는 과정과 비슷합니다. 주문이 늘면 매출 기회가 생기지만, 좌석과 주방을 갖추는 데 돈을 먼저 써야 하죠. 회계상 이익이 증가하는 동안에도 시설에 들어가는 현금이 더 빠르게 늘 수 있습니다. 그래서 AI 성장 기업에서는 ‘얼마나 팔았나’와 ‘투자하고 얼마가 남았나’를 함께 묻게 됩니다.
| 영업현금흐름 | 136.162 | 182.935 | 55.441 |
| 현금 유형자산 취득 | 64.551 | 115.948 | 35.802 |
| 단순 FCF = 위 두 항목의 차이 | 71.611 | 66.987 | 19.639 |
출처: Microsoft 현금흐름표. FCF는 영업현금흐름에서 현금 유형자산 취득액을 차감해 자체 계산했으며, 모든 투자·리스 의무를 차감한 현금은 아닙니다.
이 표에서 제가 가장 눈여겨보는 것은 영업현금흐름이 늘었는데도 단순 FCF는 줄었다는 조합입니다. 현재 고객으로부터 들어오는 돈은 증가했지만, 시설을 확장하는 데 쓰는 돈도 커졌죠. 이는 곧바로 실패를 뜻하지 않습니다. 새 시설이 앞으로 충분한 수익을 낼 수 있다면 성장 투자일 수 있습니다. 반대로 가동률이나 요금이 기대에 못 미치면 회수 기간이 길어질 수 있고요.
설명회에서 제시한 분기 설비투자 410억 달러와 표의 현금 취득액 358.02억 달러도 같은 숫자는 아닙니다. 회사는 금융리스도 별도로 설명했습니다. 서로 다른 집계 기준을 섞어 FCF를 계산하면 결과가 틀어지므로, 이 글의 계산에는 현금흐름표의 유형자산 취득액을 사용했습니다.
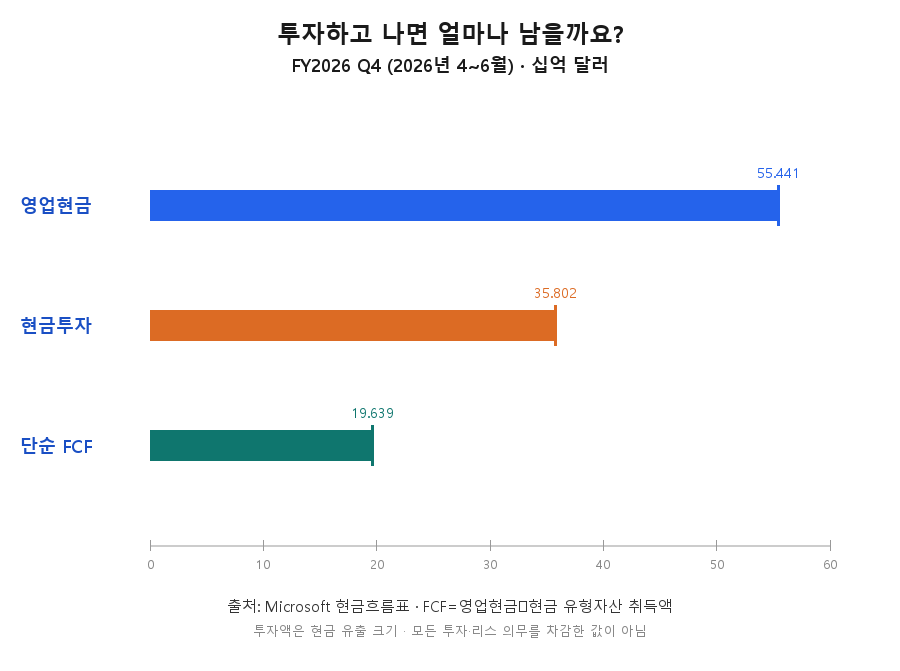
Microsoft 현금흐름표 및 자체 FCF 계산. FY2026 Q4, 단위: 십억 달러. 설비투자는 현금 유출액의 크기이며 이익이 아닙니다.
재무 건전성: 현금·차입금·부채비율의 의미
- 2026년 6월 말 재무상태 기준
- 총부채와 이자 지급 차입금은 서로 다른 항목
| 현금·현금성자산·단기투자 | 76.843십억 달러 |
| 장기차입금과 유동성 장기차입금 합계 | 40.294십억 달러 |
| 위 현금성 자산에서 위 차입금 차감 | 36.549십억 달러, 리스 등 기타 의무 제외 |
| 총부채 / 자기자본 | 315.989 / 442.387십억 달러, 부채비율 약 71.4% |
| 유동자산 / 유동부채 | 207.710 / 168.825십억 달러, 유동비율 약 123.0% |
출처: Microsoft 2026-06-30 재무상태표. 비율과 차액은 자체 계산입니다.
구독료를 먼저 받으면 서비스를 제공할 의무가 남습니다. 그래서 재무상태표의 부채를 모두 은행 빚처럼 읽어서는 안 되죠. 반대로 현금과 차입금의 차액이 플러스라고 모든 부담이 사라지는 것도 아닙니다. 리스, 투자 계획, 서비스 제공 의무 등을 함께 살펴야 합니다. 여기서는 이 차액을 단순 비교값으로만 사용했습니다.
마이크로소프트 배당금: 분기 0.98달러와 배당수익률
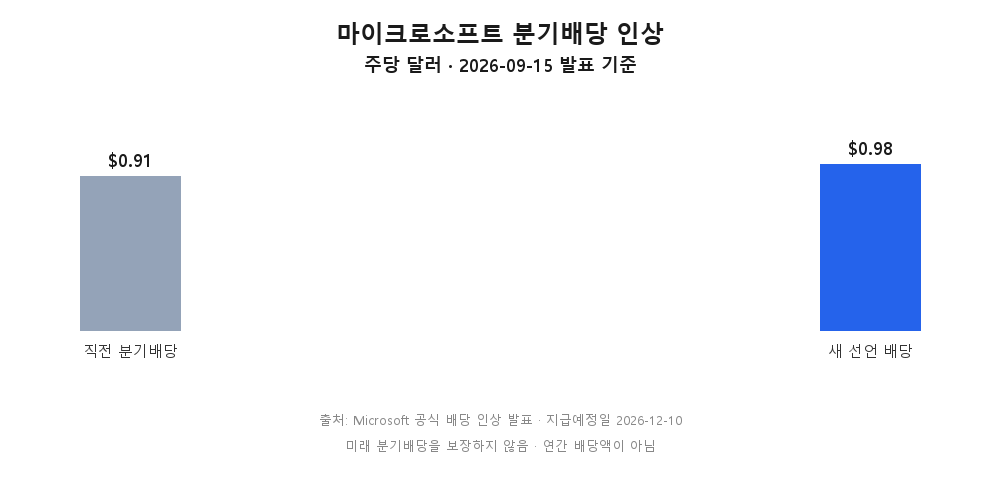
- 9월 발표 배당은 기존 0.91달러에서 0.98달러로 인상
- 연환산 배당은 향후 동일한 금액이 유지된다는 가정
회사는 9월 15일 분기배당 0.98달러를 선언했습니다. 배당락일과 기준일은 11월 19일, 지급일은 12월 10일입니다. 일정은 회사 발표 기준이며, 발행 전에 증권사 안내와 최신 공시를 다시 확인하면 좋겠습니다.
출처: Microsoft 2026-09-15 배당 발표이며 향후 배당을 보장하지 않습니다.
0.98달러가 네 분기 유지된다고 가정하면 연환산 3.92달러입니다. 기준 주가 508.96달러로 나누면 세전 달러 기준 약 0.77%죠. 실제 최근 12개월 지급액으로 계산한 수익률과는 다릅니다. 이 숫자만 보면 고배당 수입을 중심으로 접근하기보다는, 사업 성장과 배당 지속성을 함께 보는 쪽이 자연스럽겠네요. 미래 배당이나 원화 수령액을 확정한 계산은 아닙니다.
AWS·구글 클라우드와 비교하면 Azure는 어떤 위치일까요?
- 같은 2026년 4~6월을 비교하되 집계 범위는 다름
- 성장률만으로 시장점유율이나 투자 우열을 판단하지 않음
| Microsoft Azure 및 기타 클라우드 서비스 | 동일 범위의 분기 절대액은 이 자료에서 미제시 | 43% | Intelligent Cloud 전체 매출과 구분 |
| Amazon AWS | 42.2십억 달러 | 37% | AWS 부문 범위 |
| Alphabet Google Cloud | 24.768십억 달러 | 82% | Google Cloud 부문 범위 |
출처: Microsoft 지표, Amazon 2026 Q2, Alphabet 2026 Q2 공시. 모두 2026년 6월 종료 분기이며 공시 성장률은 반올림 값입니다.
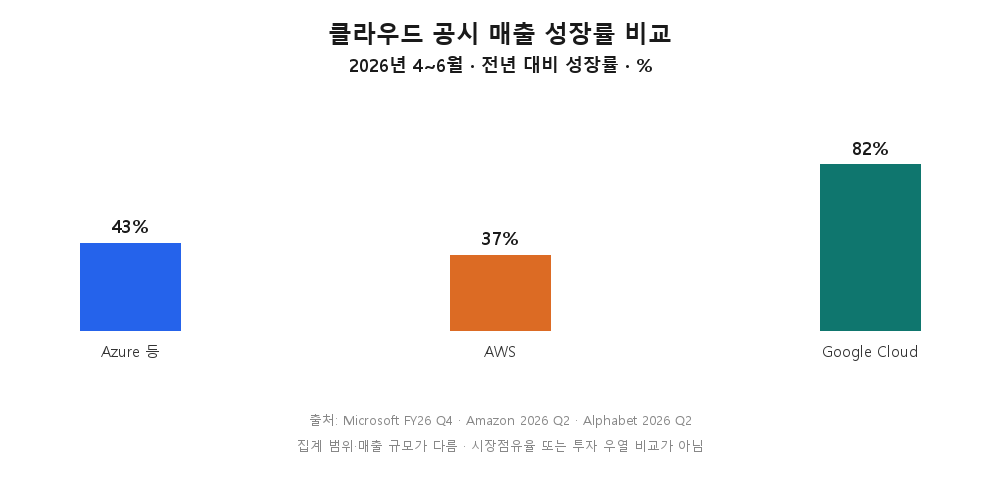
각사 공식 발표 기반 자체 제작. 지표의 범위와 출발 매출 규모가 달라 성장률 차이를 시장점유율 변화로 환산할 수 없습니다.
더 높은 성장률이 더 큰 사업 규모를 뜻하지는 않습니다. 증가 금액은 출발 매출 규모에 따라 다르죠. 마이크로소프트를 볼 때는 클라우드 자체의 경쟁뿐 아니라, 업무 도구와 고객 계약을 함께 제공하는 방식이 실제 매출로 이어지는지도 살펴야 합니다. 이는 사업 구조에 대한 제 해석이며 미래 성과를 보장하지 않습니다.
MSFT 주가 전망: 성장하는 기업과 싸게 사는 주식은 다릅니다
- 기준 주가 ÷ FY2026 GAAP EPS는 약 28.4배
- 과거 이익 기반 PER과 미래 이익 기반 PER은 구분
508.96달러를 FY2026 GAAP EPS 17.95달러로 나누면 약 28.4배입니다. PER은 주가가 주당순이익의 몇 배인지 보는 값이죠. 이미 끝난 회계연도의 이익을 사용한 자체 계산으로, 증권사들이 제시하는 선행 PER과는 다릅니다. 순이익에 투자 관련 효과가 포함돼 있다는 점도 앞서 살펴봤고요.
앞으로 유리한 흐름은 Azure 수요가 실제 매출로 이어지고, 시설 확장 후 남는 현금도 회복되는 경우입니다. 반면 투자 부담이 오래 이어지거나 AI 서비스의 수익성이 기대에 못 미치면, 매출 성장에도 주가 평가가 낮아질 수 있죠. 금리와 시장의 기대 수준도 영향을 줄 수 있습니다. 기업 성장과 투자자의 매수가를 함께 봐야 하는 이유입니다.
실적·배당 확인의 신뢰도는 높지만, 주가 방향의 종합 신뢰도는 중으로 봅니다. 성장과 투자 회수의 불확실성이 함께 있기 때문이죠. 검증한 목표가격이나 상승 확률은 없어 제시하지 않았습니다.
다음 실적에서 확인할 마이크로소프트 투자 체크포인트
- Azure의 실제 성장률을 7월 회사 가이던스와 비교
- 성장과 현금 회수가 함께 개선되는지 확인
첫째, 다음 실적에서는 Azure 성장률이 기존 고정환율 가이던스 약 45%와 어떻게 달랐는지 보겠습니다. 둘째, 영업현금흐름에서 현금 설비투자를 뺀 값이 개선되는지 확인하겠습니다. 셋째, RPO가 매출로 전환되는 속도와 새로운 계약의 구성을 살펴보겠습니다. 좋은 숫자 하나보다 이 세 항목이 함께 움직이는지가 더 중요하다고 봅니다.
마이크로소프트 주가·배당, 자주 궁금한 질문
- 공시 기간과 배당 가정을 확인
- 익숙한 제품과 실제 이익의 구성을 구분
마이크로소프트는 고배당주인가요?
기준 주가와 새 분기배당을 연환산한 수익률은 약 0.77%입니다. 높은 배당수입만을 기대하기보다는 사업 성장과 배당 유지·증가 가능성을 함께 검토할 종목으로 이해하는 편이 맞겠습니다.
Azure 성장률이 곧 회사 전체 성장률인가요?
아닙니다. Azure 및 기타 클라우드 서비스는 특정 제품군의 지표입니다. 업무 소프트웨어와 PC·게임 사업을 포함한 회사 전체 실적과 범위가 다릅니다.
AI가 성장하면 MSFT 주가는 반드시 오르나요?
매출 기회가 늘어도 투자비와 가격 기대가 함께 높아질 수 있습니다. 실제 남는 현금과 현재 주가에 반영된 기대를 같이 살펴야 합니다.
지금까지 마이크로소프트의 기업정보와 사업부문, 실적, 배당을 살펴봤습니다. 윈도우와 엑셀로 쌓은 기반 위에 클라우드와 AI가 더해졌지만, 투자 규모가 커진 만큼 현금 회수도 중요해졌죠. 여러분이 MSFT를 검토한다면, AI의 성장 이야기와 그 성장이 남기는 현금 중 어느 쪽을 먼저 확인하시겠어요?
이 글은 참고용 정보이며, 투자 판단과 그 책임은 투자자 본인에게 있습니다.